

Los problemas de atención al cliente en bancos no siempre se originan en la falta de personal o en una alta demanda puntual. Muchas veces aparecen porque la operación no cuenta con suficiente visibilidad para anticipar cargas, distribuir recursos o conectar correctamente los distintos canales de atención.
En una sucursal bancaria, pequeños desajustes pueden acumularse rápidamente. Un aumento inesperado de clientes, una mala asignación de ejecutivos o una derivación poco clara pueden traducirse en tiempos de espera mayores, filas innecesarias y una experiencia poco consistente.
Por eso, mejorar la atención requiere mirar más allá del momento en que el cliente llega a la sucursal. También implica entender cómo se comporta la demanda, qué capacidad existe en cada punto y qué tan bien se conectan los procesos presenciales con los digitales.
Por qué la atención bancaria sigue enfrentando fricciones
La atención bancaria combina distintos tipos de requerimientos, perfiles de clientes y niveles de complejidad. Algunas personas pueden resolver una gestión en pocos minutos, mientras otras necesitan asesoría, validaciones o atención especializada.
Esa variabilidad hace que la operación sea difícil de gestionar si todos los casos se tratan de la misma forma.
También influye el hecho de que muchos bancos operan con múltiples canales. Un cliente puede iniciar una gestión de forma digital, continuarla por teléfono y terminarla en una sucursal. Si esos puntos no están conectados, la experiencia se fragmenta y aumenta la carga sobre los equipos presenciales.
Además, la demanda no se distribuye de manera uniforme. Hay horarios, días y periodos del mes en los que la cantidad de personas aumenta de forma considerable. Sin información suficiente, la sucursal reacciona cuando el problema ya está ocurriendo. El desafío está en anticiparse.
5 problemas que afectan la atención en sucursales
Entre loa problemas más frecuentes que enfrenta la atención del cliente en bancos, destacan los 5 que enumeramos a continuación:
# 1. Demanda concentrada en determinados horarios
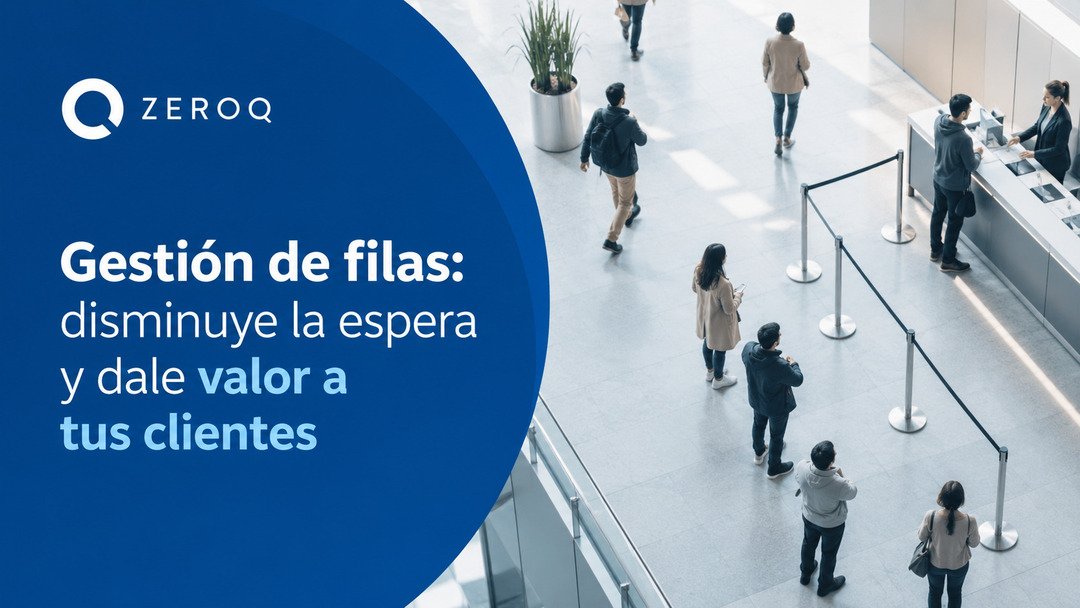
Uno de los problemas más frecuentes aparece cuando gran parte de los clientes llega en los mismos bloques horarios. Esto puede generar congestión incluso cuando la capacidad total de la sucursal parece suficiente.
El problema no es necesariamente la cantidad de funcionarios disponibles durante todo el día, sino cómo se distribuyen frente a los momentos de mayor demanda.
Analizar patrones de llegada permite identificar horas punta y ajustar la asignación de recursos según el comportamiento real de la atención.
# 2. Tiempos de espera poco previsibles
La espera suele convertirse en una de las principales fuentes de fricción cuando el cliente no sabe cuánto tiempo deberá permanecer en la sucursal.
Dos personas que llegan con pocos minutos de diferencia pueden enfrentar experiencias muy distintas si una requiere una gestión simple y otra necesita atención especializada. Cuando todos los casos ingresan a una misma lógica de atención, la espera se vuelve difícil de anticipar.
Segmentar requerimientos y observar el avance de cada tipo de atención permite entregar una experiencia más predecible y gestionar mejor las expectativas.
# 3. Distribución ineficiente de la capacidad
Tener suficientes ejecutivos no garantiza una operación eficiente. Puede ocurrir que algunos módulos estén sobrecargados mientras otros tengan menor actividad, o que ciertos tipos de atención dependan de muy pocos funcionarios.
Esto genera cuellos de botella que podrían evitarse con una mejor distribución de capacidades. La visibilidad en tiempo real permite detectar estas diferencias y redistribuir recursos cuando la demanda cambia.
# 4. Falta de información sobre lo que ocurre en sucursal
Otro problema frecuente es gestionar la operación con información incompleta o atrasada. Si los responsables no pueden ver cuántas personas están esperando, cuánto tiempo llevan o qué tipo de atención necesitan, resulta difícil intervenir a tiempo.
Los reportes históricos ayudan a entender tendencias, pero no siempre permiten actuar durante la jornada. Por eso, contar con información operativa actualizada resulta clave para detectar congestión, comparar sucursales y tomar decisiones antes de que el problema afecte a más clientes.
# 5. Procesos presenciales y digitales desconectados
La digitalización ha permitido trasladar muchas gestiones fuera de la sucursal, pero eso no significa que los canales estén integrados. Un cliente puede completar parte de un proceso online y luego tener que repetir información cuando llega presencialmente.
También puede ocurrir que una cita agendada digitalmente no esté correctamente conectada con la capacidad disponible en la sucursal. Cuando cada canal funciona de forma independiente, la organización pierde continuidad y el cliente percibe la fragmentación.
La integración permite que la información acompañe al usuario y que cada canal cumpla una función dentro del mismo recorrido.
Cómo detectar dónde se origina el problema
Antes de implementar cambios, conviene identificar qué está generando realmente la fricción. No todas las sucursales presentan los mismos patrones y no todos los problemas se resuelven aumentando personal.
Algunos indicadores pueden ayudar a encontrar el origen:
- volumen de atenciones por horario;
- tiempo promedio de espera;
- duración de cada tipo de atención;
- cantidad de personas que abandonan antes de ser atendidas;
- distribución de clientes entre módulos;
- demanda por tipo de trámite;
- diferencias entre sucursales;
- uso de canales presenciales y digitales.
La clave está en analizar estos datos en conjunto. Un tiempo de espera alto, por ejemplo, puede deberse a un aumento de demanda, a una duración excesiva de ciertas gestiones o a una mala distribución de recursos. Sin ese contexto, una métrica aislada puede llevar a decisiones equivocadas.
¿Qué necesita un banco para gestionar mejor su atención?
Una operación bancaria necesita capacidad para observar lo que ocurre, anticipar cambios y ajustar recursos según la demanda. Eso requiere integrar distintos elementos: gestión de turnos, asignación de atención, agendamiento, canales digitales, información en tiempo real y analítica.
Cuando estos componentes funcionan de forma conectada, el banco puede:
- distribuir mejor la demanda;
- reducir congestiones;
- identificar cuellos de botella;
- adaptar la capacidad según cada sucursal;
- mejorar la continuidad entre canales;
- tomar decisiones con información operativa.
En Zero Q ayudamos a las organizaciones a gestionar la atención como una operación completa, conectando demanda, canales, equipos y datos en una misma lógica.
Nuestro objetivo no es simplemente reducir filas. Es entender qué está ocurriendo en cada punto de atención y contar con información suficiente para intervenir antes de que una fricción se convierta en un problema recurrente.
Contáctanos hoy mismo. Te ayudamos a brindar una mejor atención en tus sucursales bancarias.
Si te ha gustado este contenido, también te puede interesar:
Transformación digital en atención al cliente: tecnología, automatización y control estratégico
Atención híbrida: cuándo y cómo combinar atención presencial y remota